

DENUNCIA-QUERELA INTEGRATIVA
Alla Procura della Repubblica presso il Tribunale di Tempio Pausania – procura.tempio@giustiziacert.it
EPC- Da trasmettere via PEC a:
Prefettura di Sassari – U.T.G. – prefettura.sassari@pec.interno.it
Guardia di Finanza – Nucleo di Polizia Tributaria di Tempio Pausania – gdf.tempio@pec.gdf.it
Nell’interesse di:
Sardegna News – Costa Paradiso News – in persona del Responsabile editoriale Pasquale Ferrara
Oggetto: Integrazione alla denuncia-querela del 2 settembre 2026, con riferimento al verbale del Consiglio di amministrazione del 12 settembre 2026 e alla relazione economico-finanziaria relativa agli esercizi 2024-2026 della Comunità del Territorio di Costa Paradiso.
ASCOLTA IL VIDEO-COMMENTO (link)
ASCOLTA IL VIDEO-COMMENTO (link)
PDF DENUNCIA-QUERELA INTEGRATIVA DEL 16.09.2026
1. Premessa e oggetto dell’integrazione
Nell’interesse di Sardegna News – Costa Paradiso News e del Responsabile editoriale Pasquale Ferrara, richiama integralmente la denuncia-querela del 2 settembre 2026, nonché gli esposti e le comunicazioni già trasmessi alle autorità destinataria, e deposita la presente integrazione in relazione alla documentazione trasmessa dal Consiglio di amministrazione in data 14 settembre 2026.
La presente integrazione è redatta sulla base del verbale del Consiglio di amministrazione del 12 settembre 2026 e della relazione economico-finanziaria 2024-2026 ricevuti e prodotti in allegato.
Le valutazioni che seguono sono formulate ai fini degli accertamenti di competenza dell’autorità giudiziaria e degli altri organi destinatari, senza anticipare qualificazioni definitive circa la sussistenza di reati o responsabilità individuali.
La denuncia contiene l’esposizione degli elementi essenziali dei fatti e l’indicazione delle fonti di prova già note, secondo quanto previsto dall’art. 332 c.p.p. La presentazione scritta della denuncia è sottoscritta dal denunciante o da procuratore speciale ai sensi dell’art. 333 c.p.p.; ove l’atto sia inteso anche quale querela per fatti procedibili a querela, dovrà essere verificata la sussistenza di una procura speciale specifica e dei poteri di rappresentanza necessari.
2. Atti e circostanze già segnalati
Sono già stati segnalati, per quanto qui rileva:
Prot. n. 51/2026 – reclamo formale del 19 agosto 2026, relativo all’apposizione di un sigillo notarile su undici verbali del Consiglio di amministrazione e del Consiglio dei rappresentanti, nonché sul bilancio preventivo 2026/2027, documenti che, secondo quanto rappresentato, risultavano privi di firma, data e attestazione notarile;
Prot. n. 52/2026 – relazione istituzionale alla Prefettura del 19 agosto 2026, nella quale sono state rappresentate criticità economiche, contabili e gestionali, tra cui debiti complessivi indicati in oltre euro 3.700.000, successivamente prospettati come superiori a euro 4.000.000, somme raccolte per la fognatura per euro 1.702.077, un pignoramento Abbanoa indicato in euro 640.481, perdite idriche indicate in aumento del 72%, nonché possibili conflitti di interesse e carenze di vigilanza;
denuncia-querela del 2 settembre 2026, nella quale sono stati sottoposti all’attenzione delle autorità, tra gli altri, i profili relativi ai sigilli notarili, alla regolarità formale dei verbali, alla rappresentazione contabile delle poste di bilancio, ai conflitti di interesse e alla gestione degli scarichi e della fognatura.
Tali precedenti atti si intendono qui richiamati per relationem, con riserva di depositarne nuovamente copia qualora non risultino già acquisiti ai procedimenti o ai fascicoli amministrativi di competenza.
3. Documentazione trasmessa il 14 settembre 2026
Il verbale del Consiglio di amministrazione del 12 settembre 2026 e la relazione economico- finanziaria 2024-2026 risultano trasmessi soltanto il 14 settembre 2026, quindi successivamente: ai protocolli n. 51/2026 e n. 52/2026 del 19 agosto 2026;
alla denuncia-querela del 2 settembre 2026;
alla comunicazione del MASE del 3 settembre 2026, per quanto indicato nella documentazione disponibile.
La successione temporale costituisce una circostanza meritevole di verifica, in particolare al fine di accertare se i documenti siano stati formati anteriormente alla loro trasmissione, da chi siano stati materialmente predisposti, quali documenti contabili ne costituiscano la base e se siano intervenute modifiche o integrazioni successive.
4. Posizione Abbanoa e dichiarata definizione della controversia
Nel verbale del 12 settembre 2026 si legge che, «con l’accordo del maggio 2026», la posizione Abbanoa sarebbe stata «definitivamente chiusa».
A fronte di tale dichiarazione, per quanto consta al denunciante, non risultano trasmessi:
l’accordo transattivo sottoscritto;
la quietanza o altra prova dell’avvenuto pagamento;
i mandati, bonifici o estratti conto comprovanti i versamenti;
la deliberazione dell’organo competente che abbia autorizzato l’operazione;
la documentazione relativa alla determinazione dell’importo complessivamente corrisposto, comprensivo di capitale, interessi, spese e oneri esecutivi.
La circostanza non consente, allo stato, di verificare se la posizione sia stata effettivamente definita, con quali modalità, utilizzando quali risorse e in forza di quale deliberazione. Si chiede pertanto che l’autorità procedente acquisisca direttamente da Abbanoa e dalla Comunità del Territorio di Costa Paradiso l’intera documentazione dell’operazione.
5. Provenienza delle somme dichiarate come versate
La relazione economico-finanziaria 2024-2026, per quanto risulta dalla documentazione ricevuta, indica al 28 febbraio 2026 una liquidità libera limitata, la disponibilità di euro 640.481,02 assoggettata a pignoramento e l’assenza di fondi di accantonamento o riserve straordinarie.
Nondimeno, il Consiglio di amministrazione riferisce il versamento di euro 317.050,47 a titolo di capitale residuo, oltre interessi e spese esecutive.
Sussiste pertanto la necessità di verificare:
la provenienza delle somme;
i conti correnti e le eventuali casse utilizzati;
la data e la causale dei pagamenti;
l’eventuale ricorso a finanziamenti, anticipazioni, versamenti di terzi o prelievi da fondi vincolati;
la corretta contabilizzazione dell’operazione nei bilanci e nei libri contabili;
l’eventuale corrispondenza tra le somme dichiarate e quelle effettivamente incassate da Abbanoa.
L’assenza, nella documentazione trasmessa, di una riconciliazione bancaria e di una distinta analitica dei pagamenti impedisce di verificare la coerenza tra la situazione di liquidità rappresentata e l’importo dichiarato come versato.
6. Competenza dell’organo che ha autorizzato la transazione
Il verbale non indica, per quanto consta, una deliberazione assembleare contenente l’autorizzazione o la ratifica della transazione, né riporta convocazione, ordine del giorno, quorum costitutivo, quorum deliberativo, votazione e verbale dell’assemblea eventualmente tenutasi.
Poiché la competenza degli organi dipende dall’atto costitutivo, dallo statuto e dalla natura giuridica della Comunità, si chiede di acquisire:
statuto e atto costitutivo vigenti al momento della transazione;
regolamenti interni e procure conferite agli organi amministrativi;
verbali del Consiglio di amministrazione, del Consiglio dei rappresentanti e dell’assemblea relativi
alla posizione Abbanoa;
eventuali deleghe, ratifiche o autorizzazioni successive;
pareri professionali e documentazione contabile posti a fondamento dell’operazione.
Solo all’esito di tale verifica sarà possibile stabilire se il Consiglio di amministrazione abbia agito
nell’ambito dei propri poteri, se vi sia stata una valida autorizzazione o ratifica e se l’operazione
abbia prodotto effetti contabili correttamente rappresentati. In materia associativa, la responsabilità
degli amministratori e la ripartizione delle competenze dipendono anzitutto dalla disciplina
statutaria e dalla concreta struttura dell’ente.
7. Verbali recanti sigilli notarili e relativa documentazione
Il verbale del 12 settembre 2026 non prende posizione, per quanto consta, sulle contestazioni già formulate in ordine all’apposizione di un sigillo notarile su undici verbali del Consiglio di amministrazione e del Consiglio dei rappresentanti e sul bilancio preventivo 2026/2027.
Si chiede pertanto di accertare:
chi abbia formato e materialmente sottoscritto i documenti;
quando siano stati formati e protocollati;
chi abbia disposto o eseguito l’apposizione del sigillo;
se il sigillo sia riconducibile a un notaio determinato e, in caso positivo, se sia stato da questi apposto
o autorizzato;
se gli originali, le copie e i file informatici corrispondano tra loro;
se siano presenti firme digitali, marche temporali, registrazioni di protocollo o metadati utili alla
ricostruzione della formazione degli atti.
La qualificazione penale di tali fatti è rimessa all’autorità giudiziaria, previa acquisizione degli originali e degli accertamenti tecnici e documentali necessari.
8. Poste contabili e relazione economico-finanziaria 2024-2026
La documentazione trasmessa non consente, allo stato, di ricostruire compiutamente:
la destinazione e la contabilizzazione delle somme indicate in euro 1.702.077 per la fognatura 2015;
l’origine e la misurazione delle perdite idriche indicate in aumento del 72%;
la consistenza e l’anzianità della morosità;
le poste patrimoniali pregresse;
le rettifiche contabili effettuate nel periodo 2024-2026;
i criteri adottati per la rilevazione delle fatture e dei consumi Abbanoa;
la riconciliazione tra contabilità generale, estratti conto, fatture, incassi e debiti.
Si chiede che siano acquisiti i bilanci, i rendiconti, i partitari, i mastrini, gli estratti conto, i registri
degli incassi, le fatture, le note di credito, le scritture di rettifica, i verbali di approvazione e ogni
relazione dell’organo di controllo o del professionista incaricato della contabilità.
L’eventuale inesattezza o incompletezza delle rappresentazioni contabili dovrà essere valutata sulla
base delle scritture e dei documenti primari, senza desumere automaticamente la sussistenza di un
illecito dalla sola divergenza tra una relazione e una precedente rappresentazione.
9. Fognatura, scarichi e informazione ai proprietari
Nel verbale la realizzazione della fognatura viene descritta come «in dirittura d’arrivo». La documentazione disponibile richiama inoltre una comunicazione del MASE del 3 settembre 2026 relativa agli scarichi sul suolo, all’obbligatorietà dell’allaccio e ai possibili profili di responsabilità.
Si chiede di acquisire la comunicazione MASE in originale, gli atti autorizzativi, i provvedimenti degli
enti competenti, i risultati dei controlli, i progetti, i cronoprogrammi, i contratti e le comunicazioni
inviate ai proprietari, così da verificare:
lo stato effettivo delle opere;
la conformità degli scarichi e delle autorizzazioni;
i soggetti competenti per la gestione e la manutenzione;
le misure adottate per prevenire o eliminare eventuali situazioni non conformi;
l’adeguatezza delle informazioni fornite agli interessati.
Anche sotto tale profilo, si chiede di accertare i fatti e le eventuali responsabilità individuali sulla
base degli atti tecnici e amministrativi, senza attribuire in via preventiva una responsabilità penale
collettiva a soggetti non ancora individuati.
10. Dichiarazioni contenute nel verbale nei confronti delle segnalazioni
Il verbale attribuisce al Presidente Pileri la seguente dichiarazione: «Non ascolto e non leggo
comunicati falsi e tendenziosi provenienti da personaggi che non sono proprietari».
La frase viene segnalata non quale autonoma imputazione di responsabilità, ma quale elemento utile a comprendere il contesto nel quale il documento è stato formato e il modo in cui le contestazioni sono state trattate. Si chiede di verificare il testo integrale del verbale, il contesto della dichiarazione, la sua effettiva riferibilità al Presidente e l’eventuale presenza di ulteriori risposte alle contestazioni documentali.
11. Richieste istruttorie
Per le ragioni esposte, si chiede che le autorità destinatarie, ciascuna nell’ambito delle proprie competenze:
acquisiscano gli originali del verbale del 12 settembre 2026, della relazione economico-finanziaria 2024-2026 e degli atti già richiamati;
acquisiscano lo statuto, l’atto costitutivo, i regolamenti, i libri sociali o associativi e tutti i verbali degli organi della Comunità relativi alla posizione Abbanoa, alla fognatura e ai bilanci;
richiedano ad Abbanoa l’accordo del maggio 2026, la posizione contabile, le quietanze, i provvedimenti esecutivi e la distinta dei pagamenti ricevuti;
verifichino la provenienza delle somme dichiarate come versate, mediante esame della contabilità e
dei conti correnti dell’ente;
svolgano, ove necessario, accertamenti tecnici sui sigilli, sulle firme, sugli originali cartacei e sui file informatici;
verifichino la correttezza delle poste contabili relative alla fognatura, alle perdite idriche, alla morosità, ai debiti e ai rapporti con Abbanoa;
acquisiscano la comunicazione MASE del 3 settembre 2026 e gli atti tecnici e amministrativi relativi agli scarichi e all’allaccio alla rete fognaria;
valutino, sulla base degli esiti degli accertamenti, l’eventuale sussistenza di ipotesi di reato o di responsabilità amministrativa, contabile e civile a carico dei soggetti che risulteranno eventualmente responsabili.
12. Istanza di comunicazioni e riserva
Il sottoscritto chiede che la presente integrazione sia acquisita al procedimento cui accede la denuncia-querela del 2 settembre 2026 e che venga comunicato, ove richiesto e consentito dalla legge, il numero del procedimento o dell’atto di iscrizione.
Si riserva di produrre ulteriore documentazione, indicare persone informate sui fatti e precisare le circostanze all’esito dell’acquisizione degli atti sopra richiesti.
La presente integrazione non costituisce rinuncia ad alcuna facoltà o diritto spettante al denunciante e, ove ne ricorrano i presupposti, alla persona offesa. Le qualificazioni giuridiche dei fatti sono rimesse all’autorità procedente.
13. Allegati
Verbale del Consiglio di amministrazione del 12 settembre 2026;
Relazione economico-finanziaria 2024-2026;
Luogo e data: *__*______, 16 settembre 2026
Firma del procuratore speciale
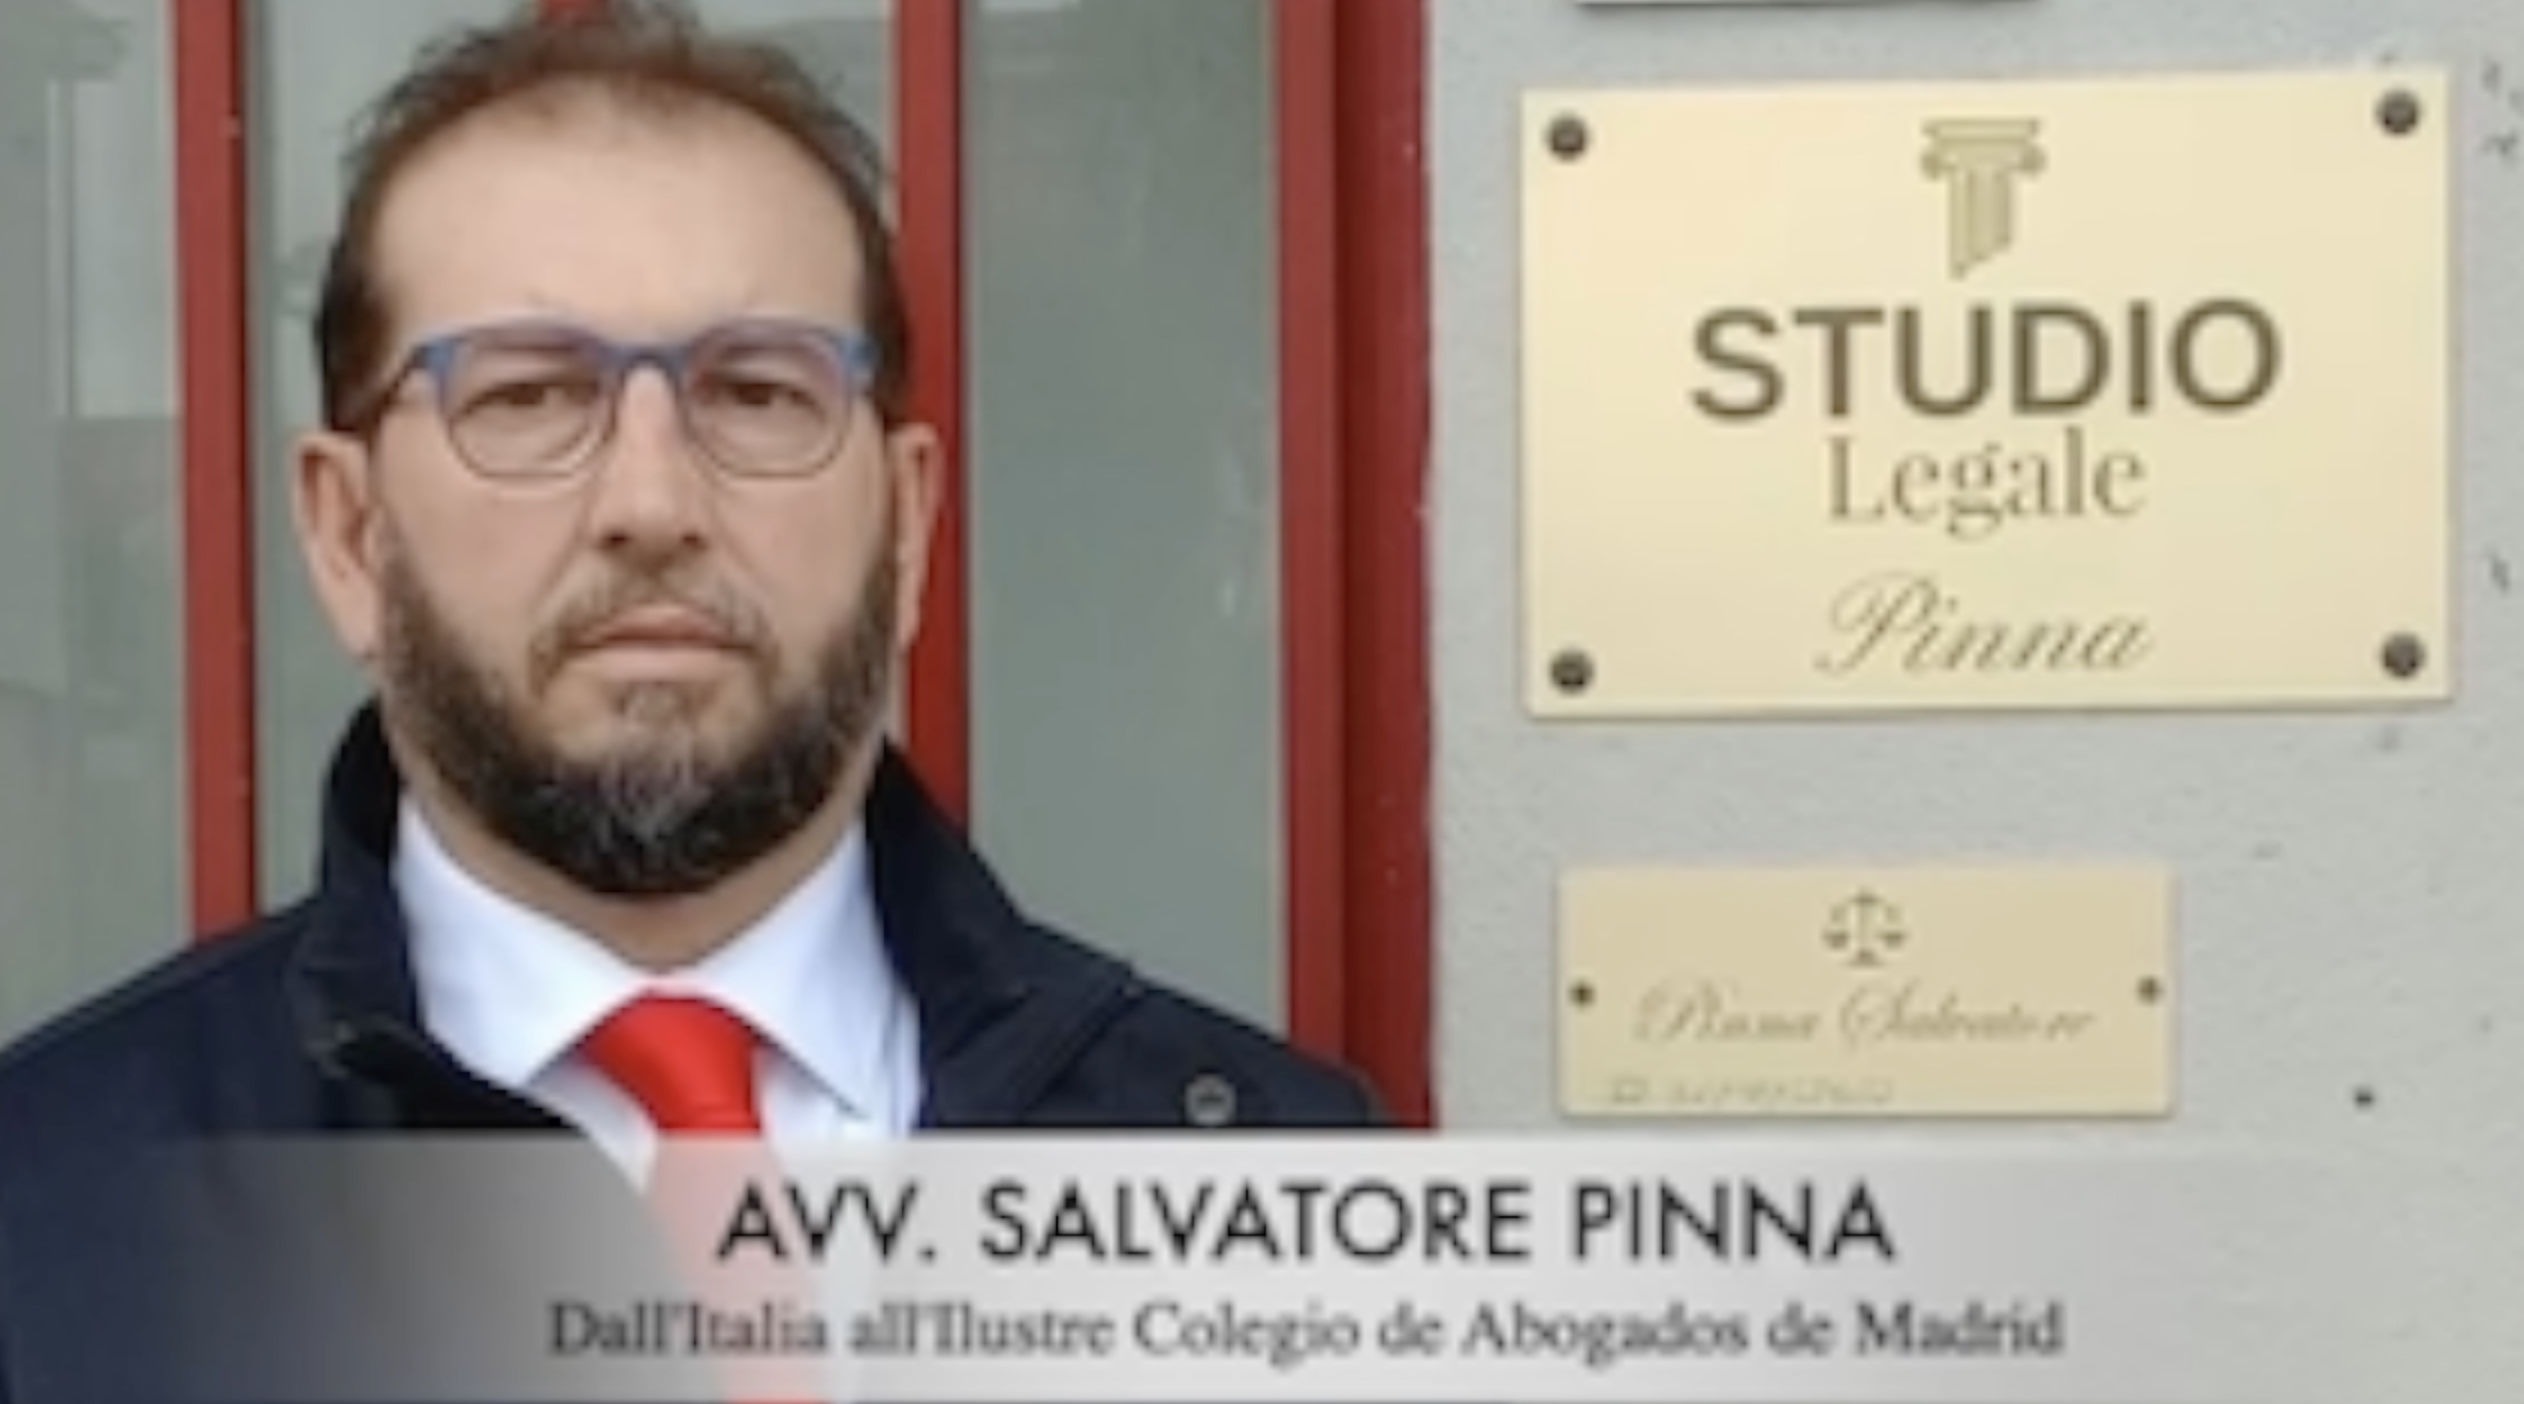
Avv. Salvatore Pinna
PEC: studiolegalepinna@pec.cgn.it
PDF DENUNCIA-QUERELA INTEGRATIVA DEL 16.09.2026
________________________________________________________________
Sardegna News – Costa Paradiso News
Informazione indipendente dal 2013
«Nessuna pubblicità commerciale.»
Le opinioni espresse negli articoli rappresentano il punto di vista dell’autore e non necessariamente quello di soggetti, enti o persone eventualmente citati.
GUARDA IL VIDEO
«Nessuna pubblicità commerciale.»

________________________________________________________________
CATEGORIE COMPLETAMENTE GRATUITE
________________________________________________________________
– LE PRIME PAGINE DEI QUOTIDIANI (link)
– ELENCO QUOTIDIANI DISPONIBILI (link)
— L’AVVOCATO SALVATORE PINNA RISPONDE (link)</strong
link — ULTIME NOTIZIE VILLAGGIO COSTA PARADISO
link — ULTIME NOTIZIE CITTÀ di VALLEDORIA
- link — Euronews in diretta
- link — Al Jazeera English
- link — France 24 (Chaine Française)
- link — Bloomberg TV English
- link — Sky News live English
- link — RaiNews 24
- link — RAI 1 DIRETTA LIVE
- link — Rai Premium, RAI PLAY
- link — Euronews (en español)
– CALCIO, NOTIZIE IN TEMPO REALE
– FORMULA 1, NOTIZIE IN TEMPO REALE
– MOTOGP, NOTIZIE IN TEMPO REALE
– TENNIS, NOTIZIE IN TEMPO REALE
– BASKET, NOTIZIE IN TEMPO REALE
– SPORT INVERNALI, NOTIZIE IN TEMPO REALE
– CICLISMO SU STRADA, NOTIZIE IN TEMPO REALE
– OLTRE LA NOTIZIA di Pasquale Ferrara
– ULTIME NOTIZIE DAL VILLAGGIO
________________________________________________________________

________________________________________________________________
PROFILO ISTITUZIONALE – PASQUALE FERRARA – ITALIANO.
Ascolta audio di circa 3 minuti
________________________________________________________________
INSTITUTIONAL PROFILE – PASQUALE FERRARA – ENGLISH
Listen to the 3-minute audio
© 2026 Sardegna News – Costa Paradiso News
________________________________________________________________
In osservanza al nuovo Regolamento Europeo sulla Protezione dei Dati (GDPR), gli indirizzi mail sono conservati in modo sicuro e utilizzati esclusivamente per informare sulle attività da noi pubblicate.
Potrà cancellarsi dalle newsletter inviando un email al seguente indirizzo: redazione@costaparadisonews.it
Informativa sulla Privacy – Questa operazione è obbligatoria.
________________________________________________________________
Sardegna News – Costa Paradiso News è un progetto editoriale indipendente. Non è una testata giornalistica registrata e non accetta pubblicità. Responsabile editoriale: Pasquale Ferrara.
______________________________________________________________
Informativa sulla Privacy
______________________________________________________________
Questo sito utilizza i cookie e tecnologie simili. Puoi disabilitare i cookie sul tuo browser, oppure accettarli e continuare a navigare.
PER SAPERNE DI PIÙ
______________________________________________________________

______________________________________________________________
.